📌 La décision du Conseil d’Etat n°492154 du 8 avril 2025 a confirmé que les rémunérations techniques des associés de SEL doivent être imposées dans la catégorie des BNC, mais a censuré deux dispositions du BOFIP :

✅ le paragraphe 550 relatif à la quotepart de 5 % de la rémunération globale d’un associé de SEL admise par l’administration au titre de ses fonctions de gérance (article 62 du CGI).

✅ une partie du paragraphe 530 qui prévoyait que certaines tâches sont issues des fonctions de gérance mais allouées aux fonctions techniques et notamment  » la facturation du client ou du patient, l’encaissement, les prises de rendez-vous, les approvisionnements de fournitures, la gestion des équipes ».

📌 Noval Avocats a également assisté à la rencontre entre l’IACF et la DLF (Direction de la Législation Fiscale) le 10 avril 2025 sur le nouveau régime fiscal des associés de SEL.

Plusieurs problématiques que rencontrent les professionnels en pratique ont été abordées et notamment :

➡️ l’associé de SEL ne peut déduire à titre personnel des frais afférents à la clientèle de la SEL ou son développement, même s’ils ne sont pas pris en charge par la SEL elle-même, car la clientèle est exploitée par la SEL et non pas ses associés.

➡️ l’associé de SEL n’est pas assujetti à TVA, seule une activité libérale parallèle peut l’être, et la TVA relative à un bien utilisé pour ses deux activités ne peut être déduite qu’au prorata de son utilisation pour chacune.

➡️ un collaborateur libéral qui devient associé de SEL devrait, selon la DLF, procéder aux formalités d’une cessation d’activité dans la mesure où c’est la SEL qui exploitera la clientèle et non pas le futur associé.

De nombreux cas d’application de cette réforme restant flous et appelant d’autres questions fiscales ou sociales, notamment le dernier évoqué, la DLF en a pris bonne note et devrait réfléchir à des positions officielles.

A suivre … 🧐

🚨 Noval Avocats accompagne les professionnels de santé, n’hésitez pas à nous contacter et abonnez-vous à notre newsletter ! 👉🏻
https://lnkd.in/eDt6MFim
📢 Pour mémoire, la décision du 26 février 2025 de l’Union nationale des caisses d’assurance maladie (UNCAM) actant une augmentation tarifaire de plusieurs actes de la Nomenclature des actes de biologie médicale NABM a été publiée au Journal officiel le 4 mars 2025.

Face à l’évolution des coûts et aux exigences accrues de qualité et d’innovation, cette hausse tarifaire vise à :
📌 Soutenir l’accès aux soins 🏥
📌 Prendre en compte l’évolution des pratiques médicales 🧑‍⚕️
📌 Répondre aux attentes de la profession 🔄

Cette décision entraîne des ajustements contractuels pour les laboratoires et les établissements de santé dans le cadre de leurs relations avec les organismes payeurs et les complémentaires santé.

✅ Noval Avocats accompagne les professionnels de santé. N’hésitez pas à nous contacter pour adapter vos pratiques contractuelles ! 🤝

Lien du JO : https://lnkd.in/eAmxjUWE

📌 La loi de financement de la sécurité sociale pour 2025 (loi 2025-199 du 28.02.2025) introduit une exonération temporaire de cotisations pour les médecins en cumul emploi-retraite exerçant dans les zones sous-denses.

Afin d’encourager les médecins retraités à poursuivre leur activité dans les zones en manque de praticiens, et ainsi à lutter contre les déserts médicaux, la loi institue ce nouveau dispositif :

✅ une exonération des cotisations d’assurance vieillesse pour 2025 (cotisations de base, complémentaires et prestations supplémentaires vieillesses),

✅ dispositif applicable aux médecins ayant liquidé leurs droits à la retraite avant le 1er mars 2025,

➡️ aucun nouveau droit à la retraite n’est généré au titre des périodes concernées,

➡️ conditions : exercer en zone sous-dense et percevoir un revenu annuel inférieur à un seuil à définir par décret.

🚨Restez informés avec Noval Avocats en vous abonnant à notre newsletter ! 👉🏻
https://lnkd.in/eDt6MFim
📌 Pour rappel, un jugement du Tribunal de commerce de Paris du 23 septembre 2022 avait décidé qu’en l’absence de texte spécifique, il n’était pas possible de procéder à une distribution de dividendes prélevée sur les postes de réserves, primes ou report à nouveau en dehors de l’assemblée générale annuelle d’approbation des comptes (AGOA).

📝 Le 30 janvier 2025, le Cour d’appel de Paris a infirmé ce jugement en considérant qu’il ressortait de l’articulation des articles L. 232-11 et L. 232-12 du Code de commerce que la distribution, en dehors de l’AGOA, de sommes prélevées sur les postes de réserves, primes ou report à nouveau, était libre et pouvait être décidée par n’importe quelle assemblée.

⚠️Toutefois, le 12 février 2025, la Cour de cassation s’est prononcée différemment dans le cadre d’une autre affaire, en énonçant que le report à nouveau ne pouvait être distribué qu’en tant que bénéfice et donc uniquement lors d’une AGOA. Elle ne revient pas sur la position de la Cour d’appel s’agissant des distributions exceptionnelles de primes ou de réserves.
➡️Lien vers l’arrêt : https://lnkd.in/eKirKzQV

Une jurisprudence qui reste en demi-teinte : si la distribution exceptionnelle de réserves et de primes semble désormais acceptée, celle du report à nouveau en dehors de l’AGOA demeure interdite. Une évolution à suivre de près !

⚡Anticipez dès maintenant : lors de votre prochaine AGOA, assurez-vous de maîtriser l’affectation du résultat. Nos équipes vous accompagnent à chaque étape, contactez-nous !

🚨Restez informés avec Noval Avocats en vous abonnant à notre newsletter ! 👉🏻
https://lnkd.in/eDt6MFim
✅ En 2025, les associés de SEL doivent désormais déclarer leur rémunération, au titre des revenus 2024, dans la catégorie des BNC (bénéfices non commerciaux), et non plus dans la catégorie des traitements et salaires (TS) au titre de leur activité libérale dans la société.

Ils doivent ainsi déposer une déclaration de résultat n°2035-SD.

✅ Par dérogation, la rémunération pourra être déclarée dans la catégorie des TS s’il est établi un lien de subordination entre l’associé et la SEL ou en article 62 du CGI au titre des fonctions de gérant de SELARL (l’administration admet qu’une quote-part de 5 % de la rémunération perçue par les associés corresponde aux revenus afférents à leurs fonctions de gérant, qu’il soit possible ou non de les distinguer de la rémunération technique).

🚨 L’administration publie un guide afin d’accompagner les associés de SEL dans la mise en place de ce nouveau dispositif 👉🏻 https://lnkd.in/eUW4mjXF

⚠️ Pensez à réaliser vos démarches avant la date limite de dépôt de votre déclaration 2035 !

🚨Restez informés avec Noval Avocats en vous abonnant à notre newsletter ! 👉🏻
https://lnkd.in/eDt6MFim
Aujourd’hui, les réseaux sociaux sont devenus une source usuelle d’information médicale pour le grand public. Mais comment garantir une information fiable et accessible, face à la prolifération de contenus inexacts, voire dangereux, particulièrement sur les soins non conventionnels ?

👉 Une initiative innovante : une charte en 10 principes !
Le Conseil national de l’Ordre des médecins, en collaboration avec des experts et des créateurs de contenu, a élaboré une charte inédite qui s’adresse à tous les médecins présents sur les réseaux sociaux.

🌟 Objectifs :
✅ Renforcer la rigueur et l’éthique dans la communication médicale en ligne
✅ Protéger la santé collective face à la désinformation
✅ Encourager une information claire et responsable, accessible au plus grand nombre

📜 Découvrez cette charte ici : https://lnkd.in/e7B9wmXf

Chez Noval Avocats, nous suivons avec attention ces initiatives qui croisent les enjeux de la santé et du numérique.

🔗 Partageons et soutenons ces bonnes pratiques pour un numérique au service de la santé publique !

Depuis le 1er janvier, l’installation dans les zones « non prioritaires » est limitée : tout nouveau praticien devra attendre le départ d’un confrère. Cette mesure concerne aussi les centres dentaires. 📍

Dans les territoires « très sous-dotés », les aides incitatives à l’installation sont doublées.

Ces dispositions sont entrées en vigueur au 1er janvier 2025, conformément aux accords entre la profession et la Caisse nationale de l’Assurance Maladie dans la convention dentaire 2023-2028.

👉 Vous avez des questions sur votre installation ? Contactez-nous dès aujourd’hui pour un accompagnement personnalisé. 📩

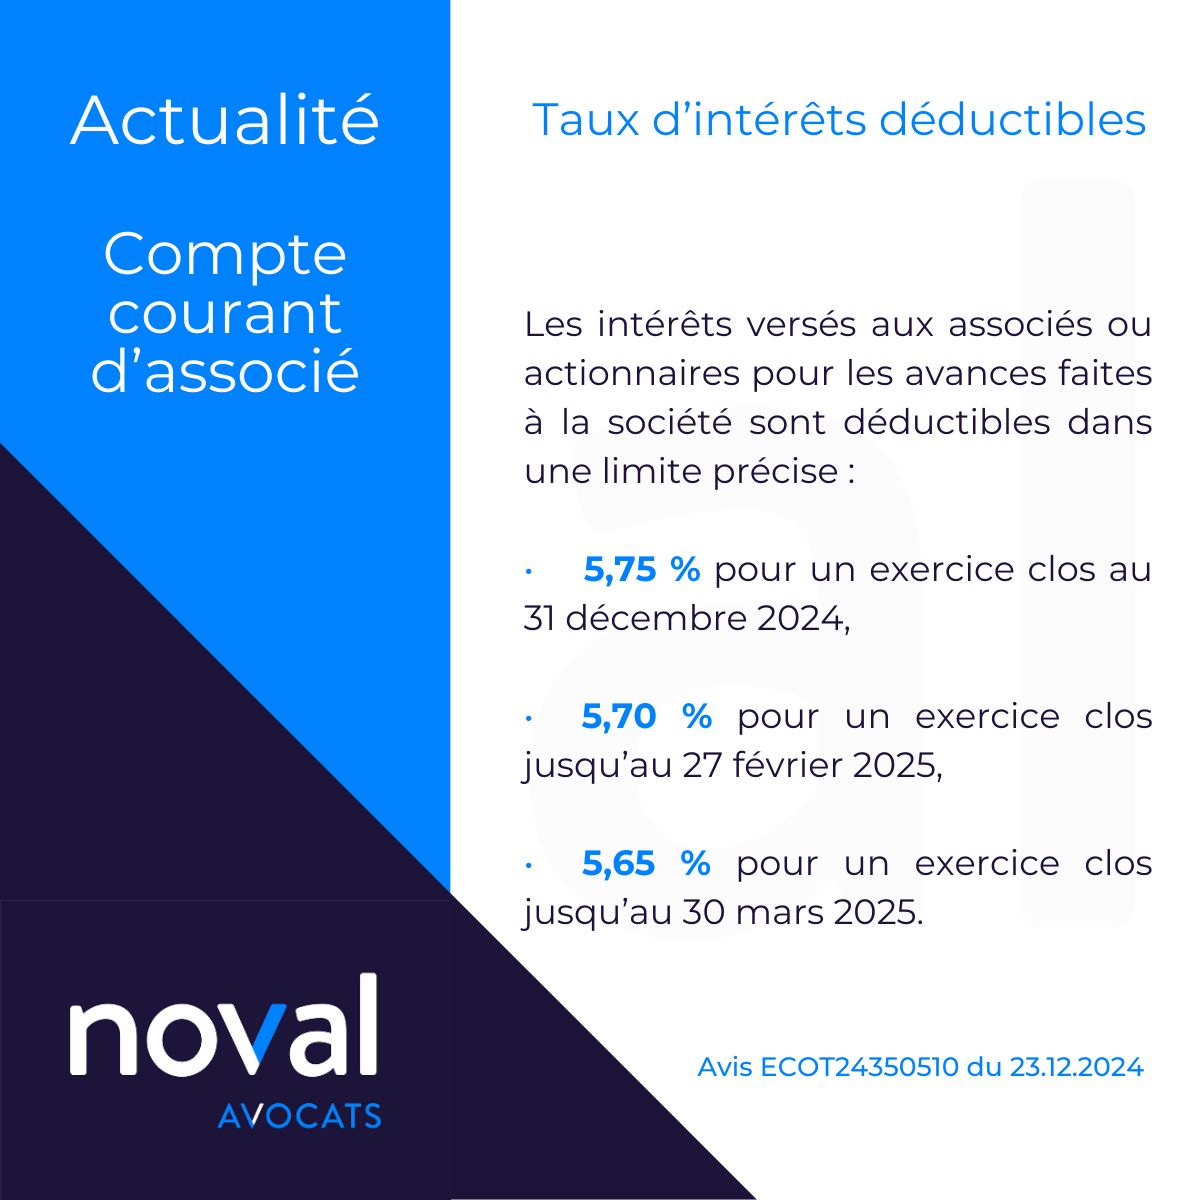
Le taux maximal d’intérêts déductibles pour les comptes courants d’associés au titre de l’année 2024 a été fixé à 5,75 %. Cette information, consécutive à l’avis ECOT2435051V du 23 décembre 2024, est importante pour déterminer la fiscalité de votre entreprise.

👉 Ce qu’il faut retenir :

1️⃣Les intérêts versés aux associés pour les avances faites à la société sont déductibles, mais dans une limite précise.
2️⃣Pour un exercice clos au 31 décembre 2024, le taux maximal de déductibilité est de 5,75 %.
3️⃣Pour les entreprises clôturant entre janvier et mars 2025, les taux varient légèrement :

5,70 % pour un exercice clos jusqu’au 27 février 2025
5,65 % jusqu’au 30 mars 2025

📌 Pourquoi c’est important ? Ces taux impactent directement la gestion des comptes courants d’associés et la fiscalité des entreprises ; il faut donc bien appréhender les conditions de déductibilité des taux d’intérêts rémunérant ces comptes courants, en conformité avec la réglementation en vigueur.

💡 Pour rappel : Le compte courant d’associé désigne le prêt consenti à une société par l’un de ses associés. La durée du prêt de l’associé peut être indéterminée, et les intérêts éventuellement versés font l’objet d’une réglementation fiscale spécifique. Une convention d’avance en compte courant d’associé permet d’encadrer les différentes modalités du prêt.

💡 Besoin d’un conseil sur mesure ? Notre équipe vous accompagne dans la rédaction de votre convention d’avance en compte courant et se tient à votre disposition pour adopter les décisions permettant d’atteindre les objectifs poursuivis.

🚨Restez informés avec Noval Avocats en vous abonnant à notre newsletter ! 👉🏻
https://lnkd.in/eDt6MFim
La Cour de cassation a rendu deux arrêts importants ces dernières semaines qui intéressent plus particulièrement les SAS.

1. Majorité requise pour les assemblées : pas moins de la majorité ordinaire

Malgré la grande liberté statutaire qu’offre la SAS (société par actions simplifiée), ses statuts peuvent-ils prévoir qu’une décision collective d’assemblée soit valablement adoptée si les associés qui y sont favorables sont minoritaires ?

L’Assemblée Plénière de la Cour de cassation s’est prononcée sur cette question dans un récent arrêt du 15 novembre 2024 (n°23-16.670).

Dans cette affaire, une décision d’augmentation du capital social de la SAS par émission de nouvelles actions avait été prise alors même qu’une majorité d’associés était opposée à la résolution proposée. Les statuts de la SAS prévoyait que « les décisions collectives des associés sont adoptées à la majorité du tiers des droits de vote des associés, présents ou représentés, habilités à prendre part au vote considéré. »

Les associés opposés à cette décision ont alors formé un recours en annulation de cette décision.

La Cour de cassation considère que la décision collective des associés d’une SAS ne peut être tenue pour adoptée que si elle rassemble en sa faveur le plus grand nombre de voix. Toute autre règle conduirait à considérer que la collectivité des associés peut adopter, lors d’un même scrutin, deux décisions contraires.

La liberté contractuelle qui régit la SAS ne peut s’exercer que dans le respect de cette règle et les statuts ne peuvent y déroger.

Retrouvez l’arrêt complet : https://www.courdecassation.fr/decision/6736f1ccf32a58442a838ba6

2. Cessions d’actions : la signature du bordereau cerfa 2759 peut valoir ordre de mouvement

Lors d’une cession d’actions, la signature d’un ordre de mouvement est-elle obligatoire ?

Selon l’arrêt attaqué, l’associé unique et le président de la SAS ont signé un formulaire Cerfa 2759 déclarant à l’administration fiscale la cession de la totalité des actions composant le capital de la SAS au profit de son président.

Cette cession a été transcrite sur le registre des mouvements de titres et les comptes d’actionnaires de la SAS.

L’ancien associé unique cédant, conteste par la suite avoir cédé ses actions considérant que l’inscription sur le registre des mouvements n’était pas valide, faute d’avoir été réalisée sur la base d’un ordre de mouvement régulièrement signé.

La Chambre commerciale de la Cour de cassation, dans un arrêt du 18 septembre 2024 n° 22-18.436, considère cependant que le formulaire Cerfa n°2759, utilisé pour déclarer à l’administration fiscale une cession d’actions non cotées, signé par le cédant, contenant les informations nécessaires à l’inscription de la cession au registre des mouvements de titres et au compte d’actionnaire, peut valoir ordre de mouvement.

Retrouvez l’arrêt complet : https://www.courdecassation.fr/decision/66eab8d349e2d93736d98a69

La Loi Hamon de 2014 avait introduit une obligation importante pour les TPE-PME : informer les salariés en cas de cession d’entreprise, leur offrant ainsi une opportunité de rachat. Malgré des ajustements par la Loi Macron en 2015, cette obligation est largement critiquée pour son manque d’efficacité et les lourdeurs administratives qu’elle engendre. Aujourd’hui, le Sénat propose sa suppression dans le cadre du projet de loi de simplification de la vie économique. Retour sur un dispositif contesté et les implications d’une réforme en cours.

1. Historique et objectif visé

▶ La loi du 31 juillet 2014 n°2014-856, dite « Loi Hamon », a notamment introduit une obligation d’information des salariés d’une entreprise préalablement à la cession de cette dernière.

La sanction du non-respect de ces dispositions était la nullité de la vente.

▶ La loi du 6 août 2015 n°2015-990 (dite « Loi Macron ») était venue assouplir le dispositif, notamment en limitant le champ de l’obligation aux seules cessions (excluant donc les apports, fusions, etc.) et en atténuant la sanction du non-respect de l’obligation, qui consiste désormais en une amende civile, d’un montant maximal de 2 % du montant de la cession.

▶ Si l’objectif initial de ce dispositif consistait à permettre aux salariés d’acquérir leur outil de travail notamment en cas de projet de cession sans repreneur identifié, il s’est en pratique révélé peu efficace : très peu de salariés ont saisi cette opportunité, et le processus a surtout complexifié les cessions d’entreprises.

Les ajustements apportés par la Loi Macron à la suite des nombreuses critiques du dispositif n’ont pas suffi à alléger la perception négative de cette obligation.

2. Dispositif actuel

Pour mémoire, cette obligation s’impose aux TPE (mois de 50 salariés) et aux PME (moins de 250 salariés, réalisant un chiffre d’affaires annuel de moins de 50 millions d’euros ou dont le total du bilan est inférieur à 43 millions d’euros).

Elle doit être mise en œuvre en cas de cession d’un fonds de commerce ou de plus de 50 % du capital social d’une société.

L’information, qui peut être donnée par tous moyens permettant d’en rendre la date de réception par les salariés certaine, doit être effectuée :

  • dans les TPE (moins de 50 salariés) ou PME (moins de 250 salariés) sans CSE, au plus tard 2 mois avant la cession ;
  • dans les entreprises de plus de 50 salariés avec un CSE, au plus tard concomitamment à l’information/consultation du CSE sur l’opération envisagée.

Les salariés disposent alors de deux mois pour formuler une offre ou renoncer. En cas de non-respect de la procédure d’information, l’entreprise encourt une amende civile pouvant atteindre 2 % du montant de la cession.

3. Réforme en cours

Malgré son objectif de favoriser les reprises internes, le dispositif n’a pas permis d’obtenir de résultats significatifs. Les cessions d’entreprises ont été retardées et les employeurs ont dû naviguer entre contraintes administratives et risques juridiques, notamment avant l’assouplissement de la Loi Macron.

Le projet de loi de simplification de la vie économique, adopté par le Sénat le 22 octobre dernier, propose de supprimer purement et simplement cette obligation. Si elle est adoptée par l’Assemblée nationale, cette réforme simplifiera les cessions d’entreprises tout en répondant aux attentes des entrepreneurs et des praticiens du droit.